📈 Hausse des frais bancaires : De février 2025 à février 2026, les tarifs ont augmenté de 2,7%. Cette tendance s’inscrit dans la continuité d’une hausse de 3,1% observée l’année précédente.
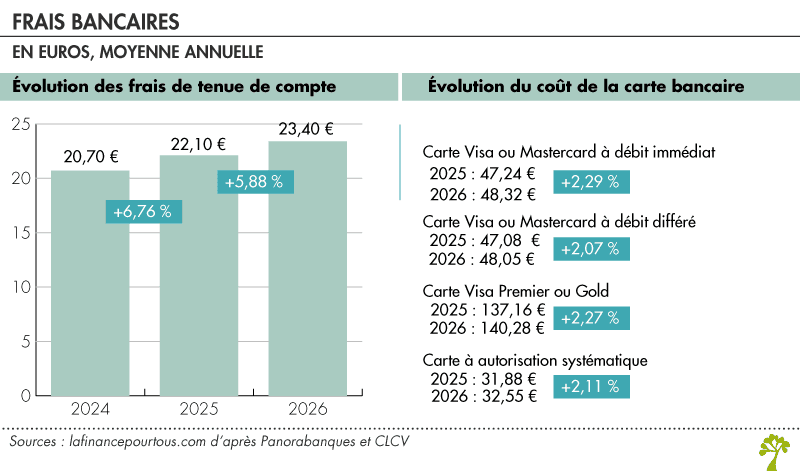
💳 Frais de tenue de compte : augmentation de 3,71%, atteignant en moyenne 22,39 € par an.
📊 Les cartes bancaires voient également une hausse d’environ 1,6%, soit presque 45 € par an.
🔄 Sur 10 ans, les frais bancaires ont augmenté de 17,4%, un chiffre inférieur à l’inflation cumulée de 22,1% sur la même période, d’après la Fédération bancaire française.
🔍 L’Union nationale des associations familiales note cependant que ces hausses surpassent l’inflation sur un an, soulevant des questions sur la transparence des frais et les profits bancaires estimés à 35 milliards € pour 2025.
| Période | Augmentation des frais bancaires (%) | Frais moyens de tenue de compte (euros) | Hausse des cartes bancaires (%) | Hausse des offres groupées de services (%) | Inflation générale (%) |
|---|---|---|---|---|---|
| Février 2025 – Février 2026 | 2,7 | 22,39 | 1,6 | 2,37 | 0,9 |
| Février 2024 – Février 2025 | 3,1 | Non spécifié | 1,6 | Non spécifié | Non spécifié |
| Février 2016 – Février 2026 | 17,4 | Non spécifié | Non spécifié | Non spécifié | 22,1 |
La hausse des frais bancaires en France s’inscrit dans une évolution notable. En effet, entre février 2025 et février 2026, les tarifs ont augmenté de 2,7%, un chiffre révélateur des tendances actuelles du secteur bancaire. Mais qu’en est-il de la situation sur la dernière décennie ? Examinons ce phénomène pour mieux comprendre les implications pour les consommateurs.
Hausse de 2,7 % des frais bancaires : Analyse détaillée
Cette hausse de 2,7% des frais bancaires ne représente qu’une petite partie d’une tendance plus large observée ces dernières années. En effet, selon l’Observatoire des tarifs bancaires (OTB), les frais de banque ont enregistré une progression de 3,1% au cours de la période précédente. À titre de comparaison, l’inflation générale s’élevait à seulement 0,9%, tandis que les prix des services augmentaient de 1,6%. Ainsi, les frais de banques augmentent à un rythme plus rapide que d’autres secteurs, ce qui mérite d’être analysé de près.
Une vision globale des frais bancaires sur dix ans
Sur une période de dix ans, entre février 2016 et février 2026, la hausse des tarifs bancaires a atteint 17,4%. Pourtant, il est pertinent de noter qu’elle reste inférieure à l’inflation cumulée estimée à 22,1% sur la même période. Cela soulève des questions sur la transparence des pratiques tarifaires et sur la compétitivité du secteur.
En substance, la Fédération bancaire française (FBF) a jugé cette progression des prix comme étant maîtrisée sur le long terme, arguant que les frais ont augmenté plus lentement que l’inflation en dépit de l’augmentation des coûts pour les établissements. Cela laisse penser que l’impact de la période post-Covid et les hausses des coûts liés aux salaires et aux investissements informatiques influencent ce constat.
Les services courants et leurs hausses
| Services | Augmentation (%) | Prix moyen annuel (euros) |
|---|---|---|
| Frais de tenue de compte | +3,71% | 22,39 |
| Cartes bancaires | +1,6% | ≈ 45 |
| Offres groupées de services | +2,37% | À partir de 10 |
Les principaux services bancaires touchés par cette augmentation comprennent la tenue de compte, qui a subi une hausse de 3,71%, et les cartes bancaires, avec environ 1,6% d’augmentation. Les offres groupées, quant à elles, progressent de 2,37%. Ces frais, qui impactent directement le quotidien des consommateurs, soulèvent des préoccupations quant à leur accessibilité.
Bilan sur la dernière décennie : Que révéler sur la situation actuelle ?
Il est crucial de comprendre comment les frais bancaires ont évolué au cours des dernières années. Bien que la modernisation et la digitalisation aient offert des services plus efficaces, elles viennent avec des coûts qui s’accumulent et impactent le ménage. Entre 2016 et 2026, cette progression de 17,4% attire l’attention, surtout lorsque l’on considère le contexte économique actuel, où le budget des ménages est déjà sous pression.
« L’Unaf souligne une hausse des frais supérieure à l’inflation sur un an et met en avant les bénéfices bancaires, évalués à plus de 35 milliards d’euros en 2025, remettant en question l’équité de cette hausse. »
En période d’incertitude économique, il est fondamental pour les consommateurs de rester vigilants. La transparence des frais et la compréhension de leur utilité sont des éléments clés pour faire face à cette escalade des coûts. Le débat sur les bénéfices bancaires a aussi été soulevé par plusieurs associations de consommateurs, agitant le Gouvernent à envisager des réglementations plus strictes sur ces frais.
En résumé, la hausse des frais bancaires de 2,7% sur un an, couplée à l’analyse de la dernière décennie, montre des tendances troublantes qui méritent une attention accrue. De la compréhension des frais courants à l’évaluation de leur nécessité, le consommateur a un rôle clé à jouer dans la gestion de ses finances.
Bilan des frais bancaires sur la dernière décennie
La hausse de 2,7 % des frais bancaires en France entre février 2025 et février 2026 ne doit pas occulter une analyse plus large sur les tarifs bancaires au cours de la dernière décennie. En effet, bien que cette augmentation puisse sembler préoccupante, il est essentiel de mettre en perspective cette évolution avec les tendances passées. Entre 2016 et 2026, la montée des frais bancaires s’élève à 17,4 %, ce qui reste en deçà de l’inflation cumulée, qui atteint 22,1 % sur la même période.
Ce constat, relayé par l’Observatoire des tarifs bancaires, souligne que les prix des services bancaires ont progressé à un rythme moins rapide que l’inflation générale. La Fédération bancaire française interprète cette tendance comme un signe de maîtrise des tarifs, arguant que malgré les hausses des coûts liés aux salaires et aux investissements technologiques, la politique tarifaire est restée prudente.
Toutefois, l’augmentation récente de 2,7 % sur un an interroge les consommateurs, qui voient leurs frais de tenue de compte et de carte bancaire croître plus vite que l’inflation des services essentiels. L’Union nationale des associations familiales a d’ailleurs exprimé ses préoccupations, indiquant que ces coûts supérieurs à l’inflation sont préoccupants, surtout dans un contexte où les bénéfices des banques continuent d’atteindre des sommets, avec plus de 35 milliards d’euros projetés pour 2025.
La question de la transparence des frais bancaires demeure également cruciale. Les consommateurs réclament une meilleure explication des coûts, notamment concernant les frais d’incidents, facilitant ainsi une évaluation éclairée de la valeur des services bancaires fournis.