Préparez-vous pour 2024 ! 🚗🏠💊
Les primes d’assurance pour l’auto, l’habitation et la santé sont appelées à poursuivre leur montée l’année prochaine. Cette tendance s’explique par divers facteurs économiques et les évolutions du marché, rendant nécessaire une vigilance accrue dans la gestion de vos dépenses d’assurance.
Anticipez ces augmentations en consultant des options avantageuses et envisagez de réévaluer vos contrats afin de ne pas être pris de court.
Pour plus d’informations sur les tarifs médicaux, consultez les décisions concernant l’augmentation des tarifs chez les médecins spécialistes, qui est repoussée à 2026. Plus de détails ici : décision de tarifs médicaux.
| Type d’assurance | Augmentation Prévue (%) | Cause Principale |
|---|---|---|
| Assurance Auto | +8% | Augmentation des coûts de réparation |
| Assurance Habitation | +6% | Inflation des matériaux de construction |
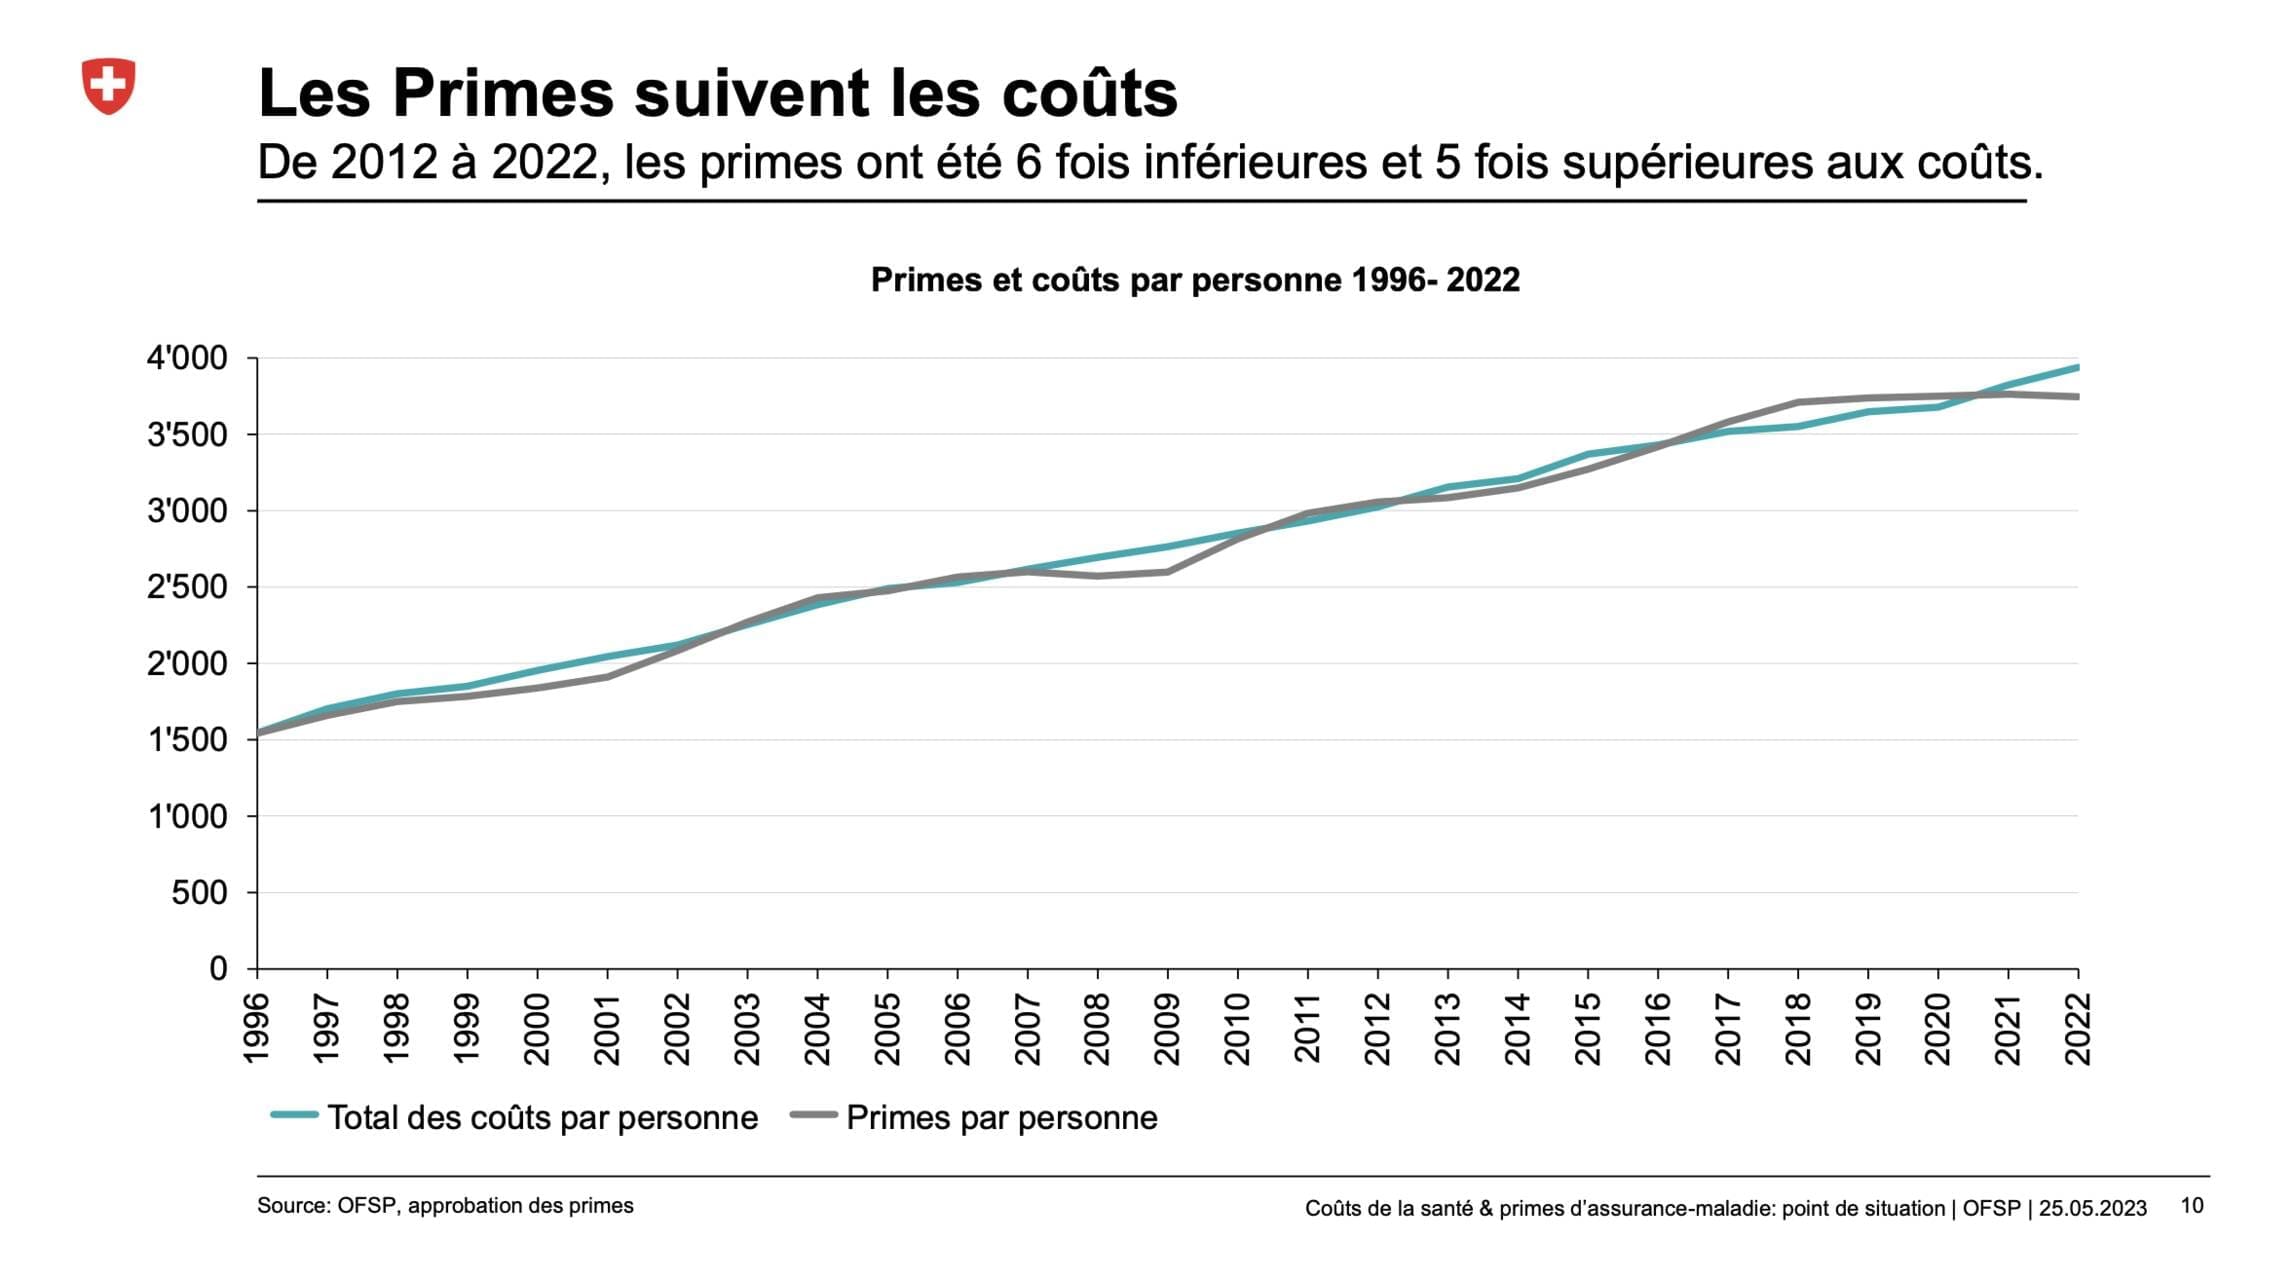
| Assurance Santé | +5% | Coûts croissants des soins de santé |
| Événements Climatiques | +10% | Hausse des catastrophes naturelles |
Dans un contexte économique incertain, les tarifs des assurances continuent leur tendance à la hausse. Que ce soit pour l’assurance auto, habitation ou santé, chacun d’entre nous ressentira les répercussions de cette évolution en 2024. Cet article propose une analyse approfondie des raisons de cette augmentation et des conseils pratiques pour préparer au mieux votre portefeuille.
Les primes d’assurance auto : Vers une hausse inévitable en 2024
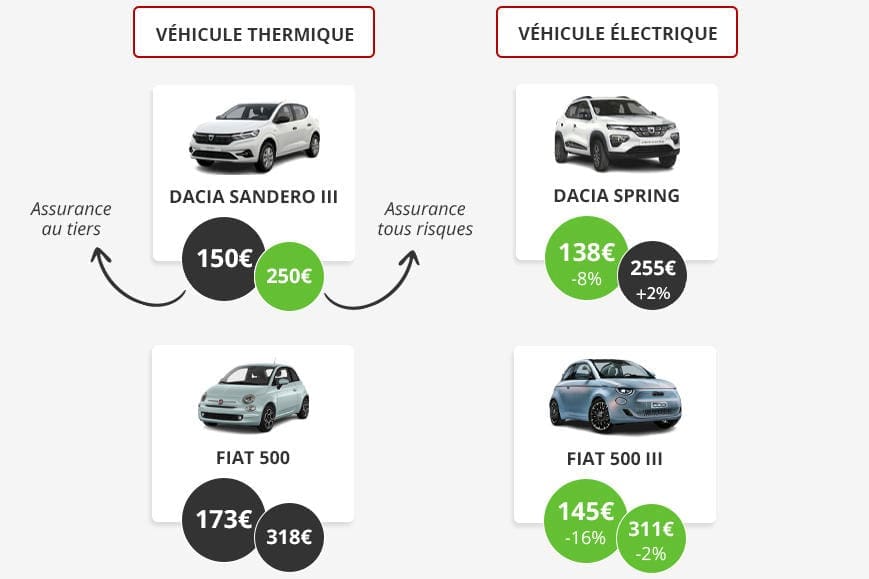
La prime d’assurance auto est généralement influencée par plusieurs facteurs, dont les sinistres, l’évolution des coûts des réparations et les conditions de circulation. En 2024, nous assistons à une hausse des coûts en raison de l’augmentation des pièces automobiles, ainsi que des services nécessaires en cas d’accident, qui poussent les assureurs à réévaluer leurs prix.
« Les assureurs doivent ajuster leurs tarifs pour maintenir leur rentabilité en période de hausse des coûts. » – Expert en assurance
Il est primordial de comprendre que le facteur humain joue également un rôle. Les comportements au volant, les statistiques d’accidents et les nouvelles réglementations impactent directement le coût des primes. Avec l’essor des véhicules électriques et des technologies IoT, on peut également s’attendre à un ajustement des primes en fonction des innovations.
Augmentation des primes d’assurance habitation : Une tendance alarmante
En termes d’assurance habitation, plusieurs éléments expliquent la hausse des tarifs. Les catastrophes naturelles, telles que les inondations et les tempêtes, augmentent les sinistres de manière significative. Ainsi, les compagnies doivent ajuster leurs tarifs pour couvrir ces nouvelles réalités. Cela rend la protection de votre domicile plus coûteuse.
| Types de sinistres | Coût moyen par sinistre | Augmentation prévue (2024) |
|---|---|---|
| Incendie | 15,000 € | 5% |
| Inondation | 20,000 € | 10% |
| Dégâts des eaux | 3,000 € | 7% |
Dans ce contexte, il peut être judicieux d’examiner l’ensemble des garanties proposées par votre assureur. Évaluer vos besoins peut vous aider à choisir des options qui offrent une meilleure protection sans gonfler indûment votre prime.
Les tarifs de santé : une hausse prévisible
Le secteur de la santé ne fait pas figure d’exception. En 2024, les frais médicaux continuent d’augmenter, ce qui entraîne une hausse des tarifs d’assurance santé. Les coûts liés aux nouvelles technologies et traitements médicaux, ainsi que les frais d’hospitalisation, pèsent sur les budgets des assureurs, qui se doivent de compenser ces dépenses.
« Nous devons nous adapter à la hausse des coûts des soins, ce qui a un impact direct sur les primes payées par les assurés. » – Représentant d’une compagnie d’assurances santé
Il est crucial de rester informé sur les évolutions du marché de l’assurance santé. En restant proactif, il est possible de Souscrire à des options qui répondent mieux à vos besoins tout en optimisant vos dépenses. Comparer les offres permet également de trouver des solutions abordables qui couvrent efficacement vos frais médicaux.
Prévisions et stratégies pour 2024
Face à cette augmentation des primes d’assurance auto, habitation et santé, il devient vital d’adapter sa stratégie. Évaluer régulièrement ses contrats d’assurances et explorer les alternatives peut contribuer à une gestion financière plus sereine.
- Comparer les offres sur le marché pour bénéficier des meilleurs tarifs.
- Considérer la franchise lors de nouveaux contrats pour réduire le coût des primes.
- S’informer sur les réductions possibles pour les polices multi-ensurées.
Préparez-vous à une nouvelle hausse des primes d’assurance en 2024
Les prévisions pour l’année 2024 annoncent une augmentation significative des primes d’assurance pour l’auto, l’habitation et la santé. Cette tendance est inévitable et doit être prise en compte par tous les assurés. Les causes principales de cette envolée des tarifs sont multiples, alliant la conjoncture économique, l’augmentation des indemnisations en cas de sinistre, ainsi que les évolutions réglementaires qui impactent le secteur.
Dans le domaine de l’assurance auto, les statistiques indiquent que le coût des réparations augmente, notamment à cause de la complexité croissante des véhicules modernes et de l’augmentation des prix des pièces détachées. Ainsi, les assureurs se voient contraints d’ajuster leurs tarifs pour garantir leur viabilité économique. De plus, la sinistralité s’accroît dans certaines zones géographiques, ce qui accentue encore la pression sur les primes.
Concernant l’assurance habitation, la situation n’est pas plus réjouissante. Les catastrophes naturelles, fréquemment rapportées, entraînent des coûts de réparation de plus en plus élevés. Les assureurs doivent, par conséquent, intégrer cette menace dans le calcul de leurs tarifs, ce qui se traduit par une hausse des primes pour les assurés. C’est un véritable enjeu pour la protection de son patrimoine.
La santé, quant à elle, est une autre pierre angulaire de cette équation. Avec l’augmentation des coûts médicaux et l’allongement de l’espérance de vie, les mutuelles et les compagnies d’assurance santé sont amenées à revoir leurs modèles économiques. Cette réalité peut impacter directement les assurés par des hausses significatives de leurs cotisations, les rendant ainsi plus vulnérables face aux défis de santé du futur.